Transizione climatica, il 62,5% delle imprese italiane è a basso rischio. Ma una su sei dovrà trasformarsi
PRIMO PIANOREPORTS 18 Ottobre 2026 digitalvoice
Secondo Cerved ESG Ratings, le aziende con un’esposizione alta o molto alta sono il 16,9% e generano circa 745 miliardi di euro di ricavi. Metallurgia, energia, trasporti e logistica i comparti più esposti. Governance e investimenti saranno decisivi per accelerare la decarbonizzazione.
Per la maggior parte delle imprese italiane, la transizione climatica non rappresenta ancora un rischio elevato. Ma per una quota significativa del sistema produttivo la decarbonizzazione richiederà interventi profondi su tecnologie, impianti e modelli di business, con investimenti destinati a incidere sulla competitività nei prossimi anni. È quanto emerge da ESG Connect 2026 – Gli obiettivi e la rilevanza economica della transizione climatica delle imprese: un’analisi condotta su scala europea e italiana, lo studio di Cerved ESG Ratings che misura l’esposizione delle aziende agli impatti economici, normativi e tecnologici legati al passaggio verso un’economia a basse emissioni. Secondo l’analisi, il 62,5% delle imprese italiane presenta un rischio di transizione basso, mentre appena lo 0,5% rientra nella fascia di rischio molto basso. Il 20,1% si colloca in una posizione intermedia. Più rilevante la quota di aziende con un’esposizione alta o molto alta, pari al 16,9% del totale. A queste imprese sono associati circa 745 miliardi di euro di ricavi: un dato che evidenzia la portata economica della trasformazione richiesta a una parte consistente del tessuto produttivo nazionale.
Metallurgia, energia e trasporti sotto pressione
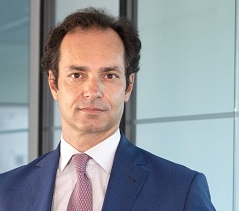
A essere maggiormente esposti sono i settori Metallurgia, Energia, Trasporti e Logistica, caratterizzati da un’elevata intensità energetica o da processi produttivi complessi da decarbonizzare. Per queste attività, l’adeguamento ai nuovi standard ambientali richiederà interventi su infrastrutture, tecnologie e processi industriali, oltre alla capacità di sostenere investimenti significativi. La dimensione aziendale incide sul livello di rischio. Tra le microimprese, quelle con un’esposizione alta o molto alta rappresentano il 6,3% del totale. La quota sale al 10,8% nelle piccole e medie imprese e raggiunge il 14,2% nelle grandi aziende, più frequentemente presenti nei comparti industriali ad alta intensità energetica. Considerando le sole società di capitali, oltre un terzo delle imprese, il 39,3%, presenta un rischio almeno medio. La transizione climatica si configura quindi non soltanto come una questione ambientale, ma anche come una sfida finanziaria e industriale. La capacità di reperire capitali, innovare i processi e riconvertire gli asset produttivi sarà determinante per mantenere la competitività, soprattutto nei settori maggiormente esposti. «La riduzione degli impatti ambientali rappresenta oggi e in prospettiva un elemento centrale di politica industriale e investimenti finanziari», afferma Andrea Cincinnati Cini (FOTO) , CEO di Cerved ESG Ratings. «La crescente integrazione dei fattori ESG consentirà alle imprese di attuare percorsi di decarbonizzazione e miglioramento continuo in grado di garantire vantaggi competitivi». Secondo il CEO, il ruolo di Cerved ESG Ratings sarà quello di supportare imprese e istituzioni finanziarie attraverso rating ESG indipendenti e tecnologie avanzate, trasformando la complessità dei dati in informazioni utili per valutare rischi, opportunità e prospettive di crescita.
Il rischio cambia da regione a regione, ma la geografia conta meno della struttura produttiva
Sul piano territoriale, il quadro appare relativamente omogeneo, pur con differenze legate alle specializzazioni industriali locali. In tutte le regioni prevalgono le classi di rischio basso e medio, ma le economie con una forte componente manifatturiera mostrano una maggiore presenza di imprese esposte agli effetti della transizione. Veneto, Lombardia, Marche ed Emilia-Romagna registrano alcune delle percentuali più elevate di aziende nella fascia di rischio medio: rispettivamente il 41,4%, il 39%, il 39% e il 38%. In Toscana la quota è del 37,6%. Dati che riflettono il peso delle filiere industriali e la necessità di adeguare processi e tecnologie alle nuove traiettorie di decarbonizzazione. Le percentuali più elevate di imprese a basso rischio si rilevano invece nel Lazio, con il 69,4%, in Sardegna, con il 67,8%, in Valle d’Aosta, con il 65,4%, e in Calabria, con il 64,8%. Sul fronte opposto, le quote di imprese nella classe di rischio alto raggiungono il 10,7% in Basilicata, il 10,4% in Molise e il 10,3% in Sicilia. La distribuzione geografica conferma che l’esposizione alla transizione dipende soprattutto dalla composizione del sistema produttivo e dalla presenza di attività ad alta intensità emissiva, più che dalla sola collocazione territoriale.
Obiettivi climatici: le imprese italiane guardano al 2030
Lo studio ha analizzato anche gli obiettivi di riduzione delle emissioni dichiarati dalle aziende italiane, mettendoli a confronto con quelli delle imprese estere nei principali comparti produttivi. Nel campione nazionale, l’87,6% delle aziende indica il 2030 come orizzonte temporale per il raggiungimento dei propri target climatici. Nel campione internazionale la quota scende al 73,4%, segnalando una maggiore presenza, tra le imprese estere analizzate, di piani con scadenze successive al 2030. Gli orizzonti di più lungo periodo sono particolarmente diffusi nell’Energia, dove il 31,7% delle aziende fissa obiettivi oltre il 2030, nel Chimico-Farmaceutico, con il 30,1%, e nei Trasporti e Logistica, con il 23,7%. Seguono Manifattura, al 22,9%, e Food & Beverage, al 22,2%. Le quote sono più contenute nelle Costruzioni, al 15,4%, e nella Metallurgia, al 10,7%. La definizione di un obiettivo, tuttavia, non coincide necessariamente con la capacità di raggiungerlo. Per rendere credibili i percorsi di decarbonizzazione occorrono piani operativi coerenti, risorse finanziarie adeguate e investimenti concreti in tecnologie a basse emissioni, efficienza energetica e trasformazione dei processi produttivi.
Governance e sostenibilità: un legame sempre più evidente
Un altro elemento emerso dalla ricerca riguarda la relazione tra qualità della governance, performance ambientali e ambizione degli obiettivi climatici. Le aziende con punteggi ambientali più elevati tendono a fissare target di riduzione delle emissioni più sfidanti, grazie a una gestione più strutturata dei rischi climatici, a una migliore misurazione delle emissioni e a una maggiore integrazione della sostenibilità nelle strategie aziendali. La correlazione emerge anche tra Governance Score e ambizione dei target, con evidenze particolarmente significative nei settori Trasporti e Logistica e Metallurgia. Strutture decisionali più mature possono quindi favorire una pianificazione di lungo periodo e una maggiore capacità di monitorare i risultati. La governance diventa così una leva operativa della transizione: non soltanto uno strumento di controllo, ma anche un fattore che può orientare le scelte di investimento e accelerare il cambiamento industriale.
Efficienza energetica e digitalizzazione sono i punti di forza italiani
Sul fronte delle misure già adottate, le imprese italiane mostrano una particolare attenzione all’efficientamento energetico e alla digitalizzazione. Nel campione esaminato, il 93% dichiara di adottare interventi per migliorare l’efficienza, monitorare i consumi o digitalizzare i processi. La percentuale supera quella rilevata nel campione estero, pari al 76,7%. Il quadro cambia quando si passa alle tecnologie necessarie per intervenire più profondamente sui processi industriali. Elettrificazione, mobilità elettrica, idrogeno a basse emissioni e cattura della CO₂ risultano più diffuse tra le aziende estere analizzate, suggerendo una maggiore diffusione di alcune soluzioni tecnologiche nei percorsi di decarbonizzazione dei settori più difficili da trasformare. In Italia, i livelli di avanzamento variano in funzione delle caratteristiche dei comparti. Energia, Manifattura e Chimico-Farmaceutico mostrano percorsi più avanzati, mentre la Metallurgia deve fare i conti con vincoli tecnologici e industriali che rendono più complessa la riduzione delle emissioni. Cresce, infine, l’attenzione alla catena del valore: sempre più aziende estendono le proprie strategie a fornitori, clienti, materiali e logistica, facendo leva sull’economia circolare e sulla decarbonizzazione della supply chain. Tuttavia, secondo lo studio, gli obiettivi legati a questa dimensione non risultano ancora particolarmente ambiziosi. Il quadro delineato da Cerved ESG Ratings restituisce quindi un sistema produttivo nel quale il rischio di transizione resta contenuto per la maggioranza delle imprese, ma con differenze rilevanti tra settori e dimensioni aziendali. La sfida dei prossimi anni sarà trasformare gli obiettivi climatici in investimenti e interventi misurabili: un passaggio che richiederà risorse, innovazione e una governance capace di integrare la decarbonizzazione nelle strategie industriali.